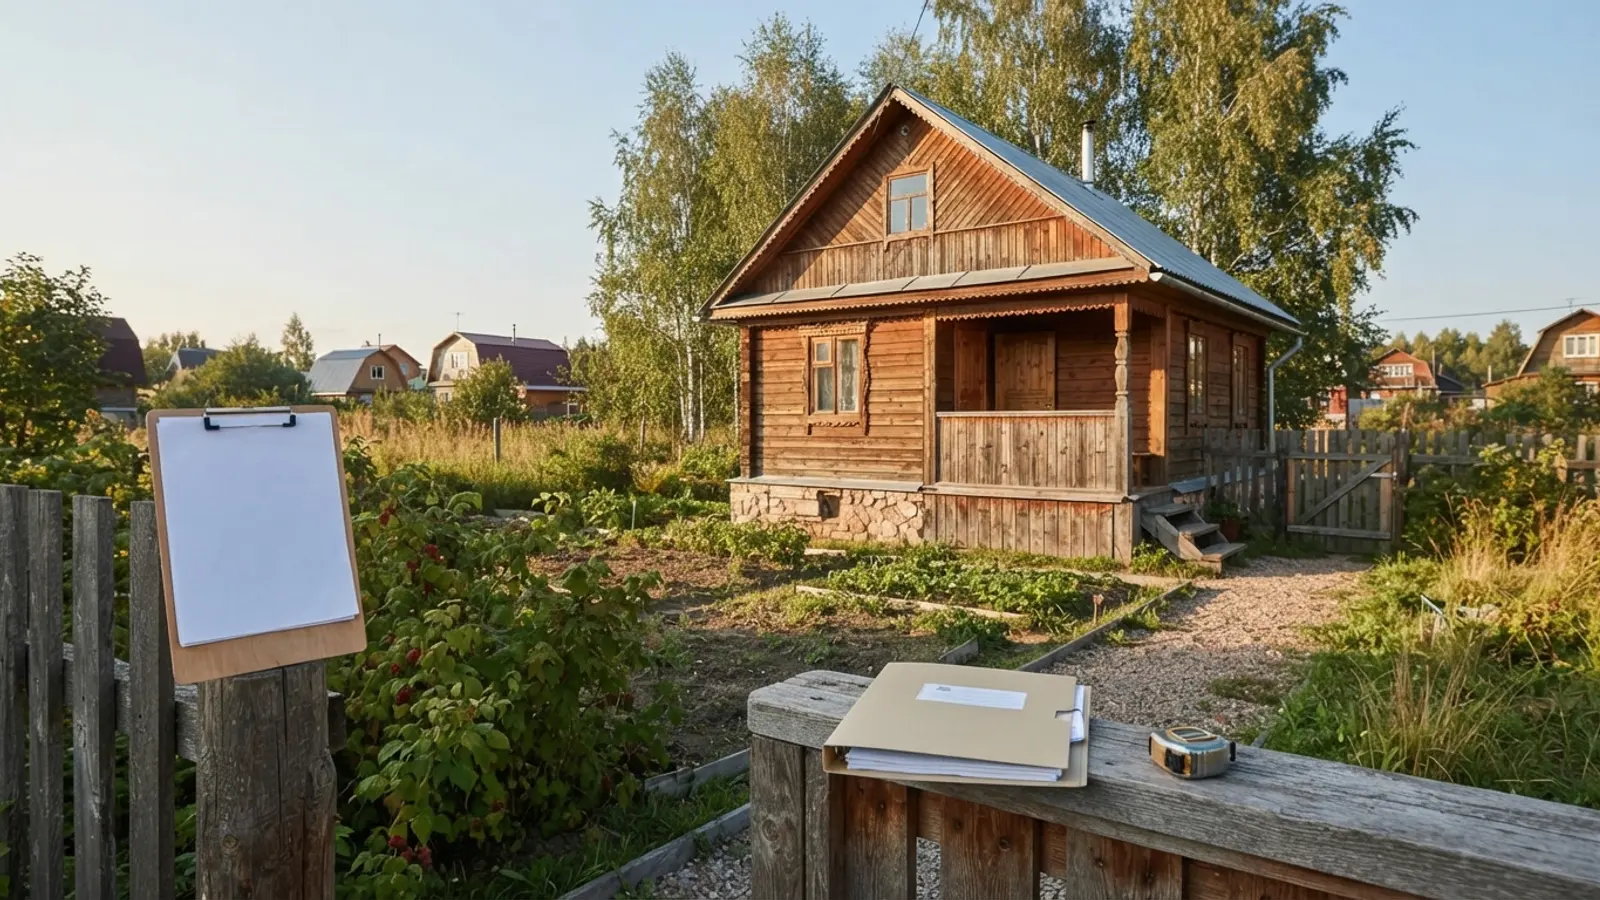
Коротко: дачу или дом в СНТ под кредит берут. Решает статус объекта: зарегистрирован ли дом как жилой, стоит ли на кадастровом учёте, есть ли круглогодичные коммуникации. Штамп «СНТ» в документах сам по себе ничего не решает - смотрят на конкретные бумаги.
Не уверены, что ваш дом в СНТ пройдёт - оставьте заявку на разбор, скажу по документам, есть ли смысл подавать заявку именно под этот объект.
Дачу или дом в СНТ вообще берут в залог?
Общие принципы такого обеспечения разобраны в материале про кредит под залог недвижимости - здесь конкретика именно по СНТ и садовым домам.
Разница между «домом на землях СНТ» и «домом на землях ИЖС» - в виде разрешённого использования участка: он определяет статус будущего дома. На землях ИЖС капитальный дом изначально числится жилым и получает почтовый адрес; на землях СНТ такой же по качеству дом по умолчанию проходит как садовый, и годится ли он под залог, зависит от того, признан ли он жилым отдельной процедурой.
Материал о кредите под залог дома с участком разбирает требования к объектам на ИЖС и ЛПХ отдельно. Здесь - именно про СНТ и садовые дома, потому что требования к ним отличаются, и статья про ИЖС на них не отвечает.
Чем статус «садовый дом» отличается от «жилого» для банка
С 1 января 2019 года действует федеральный закон № 217-ФЗ о ведении гражданами садоводства. Он впервые дал единый порядок для построек на СНТ и разрешил в них регистрацию по месту жительства, но с условием:
«Прописаться в СНТ можно только в жилом доме, в такой статус садовую постройку можно перевести»
По умолчанию садовый дом - нежилое здание сезонного использования, и прописаться в нём нельзя, пока статус не изменён. Порядок перевода закреплён постановлением правительства № 1653: дом должен подходить для круглогодичного проживания и иметь электричество, отопление, водоснабжение и канализацию. Решение принимает местная администрация в течение 45 дней, дальше - регистрация изменений в Росреестре (zemlegal.ru).
Для сделок с господдержкой перевод в жилой статус нужно делать заранее, а не после одобрения - банк не примет объект, который на момент заявки числится нежилым.
Что проверяют в доме и на участке перед подачей заявки
Требования складываются из нескольких блоков, общих для загородной недвижимости независимо от конкретного кредитора:
- Капитальность. Стены не деревянные, фундамент капитальный (железобетон, камень, кирпич), дом достроен и введён в эксплуатацию, а не стоит долгостроем.
- Коммуникации. Электричество, водоснабжение, канализация и отопление - именно постоянное, не печное. Смысл требования один: дом должен годиться для жизни зимой, а не быть летним домиком.
- Статус в Росреестре. Участок с чёткими границами и кадастровым номером, дом поставлен на кадастровый учёт и зарегистрирован как объект права - в идеале со статусом «жилой».
- Отсутствие обременений. Право собственности зарегистрировано, нет ареста, ренты, чужого залога на объект.
До подачи заявки я обычно смотрю ровно эти четыре пункта по выписке ЕГРН и фото объекта - это быстрее, чем ждать отказ через две недели рассмотрения, и сразу понятно, в какой банк объект вообще имеет смысл нести.
Проверю, подходит ли ваш дом в СНТ под кредит - по кадастровому номеру и паре фото, без визита в офис.
Пять причин, по которым откажут именно по даче в СНТ
- Земля не оформлена в собственность. Участок в аренде у товарищества или членство в СНТ без перехода права на физлицо - банк не видит объекта, который можно заложить.
- Дом не стоит на кадастровом учёте. Даже если дом реально построен и в нём живут, без регистрации в Росреестре для кредитора он юридически не существует.
- Статус «садовый», а не «жилой». Формально объект есть, но его назначение не то, которое требует кредитор для длительного проживания.
- Деревянная конструкция без капитального фундамента. Прямое несоответствие базовому требованию к материалу стен и основанию.
- Нет круглогодичных коммуникаций. Дом на лето, без отопления или с печкой вместо системы отопления, под требование «пригоден для зимы» не проходит.
Часть из этого решается за недели (кадастровый учёт, перевод статуса), часть - нет (категория земли без перевода, ветхая деревянная постройка). Разница принципиальная: первое - повод подождать и подать заново, второе - повод рассматривать другой объект или другой вариант финансирования.
Дом только на лето, без отопления - шансы есть?
Печное отопление и обещание «зимой топим сами» не заменяют системы отопления, которая держит плюсовую температуру без ежедневного участия человека. Это не капризная формальность - кредитор оценивает объект как актив, который в теории придётся продать, и сезонный дом продать зимой почти невозможно.
Если коммуникации подведены, но дом не зарегистрирован как жилой - это решаемо через процедуру перевода статуса (в среднем от полутора месяцев с учётом административного рассмотрения). Если коммуникаций нет физически - проблема упирается в сам объект, и тут быстрого решения нет.
Земля сельхозназначения вместо СНТ - это стоп-фактор?
СНТ и «земли сельхозназначения» - разные вещи, хотя их часто путают. Товарищество может стоять на землях населённых пунктов (тогда перевод дома в жилой статус реален) или на землях сельхозназначения (тогда сначала нужен перевод самой земли в другую категорию, а это отдельная и небыстрая процедура - смена категории плюс установление вида разрешённого использования).
Верховный суд в 2025 году отдельно разъяснил пограничный случай - когда вид разрешённого использования звучит как «для садоводства и огородничества»:
«Вид разрешенного использования участка "Для ведения садоводства и огородничества" позволяет размещение на нем как садового дома, так и жилого»
- определение Верховного суда РФ по делу № 39-КАД24-4-К1, изложение «Российской газеты»
То есть сама формулировка «для садоводства» ещё не блокирует признание дома жилым, если технически он этому статусу соответствует. А вот участок именно сельхозугодий без перевода категории - для банка это чаще всего стоп независимо от состояния самого дома.
Сколько реально дадут под дачу и на какой срок
По даче и дому в СНТ сумма всегда зависит от связки «статус объекта плюс его ликвидность». Дом с полным пакетом документов, зимними коммуникациями и адекватной удалённостью от города оценивают иначе, чем такой же по метражу дом без кадастрового учёта - юридический риск снижает не только шансы на одобрение, но и итоговую сумму, которую готовы дать под залог.
Здесь нет смысла в усреднённой цифре «под дачу дают X%» - это тот случай, где расчёт без объекта на руках будет либо слишком оптимистичным, либо бесполезно осторожным. Логика простая: чем чище статус дома и участка, тем ближе итоговая сумма к рыночной оценке.
Банк отказал по даче - что делать дальше
Отказ по конкретному объекту - это не отказ вам как заёмщику. Дальше есть три рабочих направления:
- Легализовать объект и подать снова. Поставить дом на кадастровый учёт, перевести статус в жилой - самый выгодный по деньгам путь, но требует времени и юридического сопровождения.
- Заложить другой объект. Если у вас или созаёмщика есть более ликвидная недвижимость - квартира, например - условия почти всегда будут лучше, чем попытка дожать проблемную дачу.
- Добрать залоговую массу вторым объектом. Дача сама по себе банк не устраивает, а вместе с квартирой или землёй - нередко да: банк смотрит на совокупный залог, и требования к каждому объекту в такой связке мягче. А вот объявления «частный инвестор даст под любую дачу» - это не четвёртое направление, а способ остаться без объекта: почему, разобрано в материале про заём под залог недвижимости.
Если стандартные подачи в банки уже испортили вам кредитную историю повторными заявками - это отдельная и решаемая история, я разбираю такие случаи отдельно.
Как подготовить дачу к подаче: чек-лист документов
- Кадастровый учёт. Проверьте по выписке ЕГРН, стоит ли дом на учёте отдельно от земли и с каким статусом - жилой или садовый.
- Границы участка. Убедитесь, что межевание проведено и границы внесены в кадастровую карту.
- Коммуникации. Электричество, вода, канализация, отопление - зафиксируйте, что подключено постоянно, а не сезонно.
- Собственники. Если есть несколько собственников или доля несовершеннолетнего - заранее уточните, требует ли банк согласие всех сторон.
- Обременения. Закажите свежую выписку из ЕГРН и проверьте, нет ли ареста, чужого залога или ренты на объект.
Если по итогу проверки статус дома всё ещё «садовый» - решайте это до подачи, отдельным шагом: банк не одобрит объект, который на момент рассмотрения числится нежилым.
Боюсь отдать дачу за долги - как это устроено на самом деле
Это главный страх, который держит людей от залоговых сделок даже там, где залог реально выгоднее беззалогового кредита. На практике объект остаётся вашим на весь срок кредита - на него накладывается обременение в пользу кредитора, оно снимается после полного погашения. Продать объект без согласия кредитора в этот период нельзя, а вот пользоваться им - можно, как и раньше.
Изъятие через суд - процедура не быстрая и не автоматическая, и на любом её этапе можно договориться о реструктуризации или пересмотре графика платежей. Это не повод расслабляться с платежами, но и не повод отказываться от залога из страха потерять дачу при первой же просрочке.
Источники
- Определение Верховного суда РФ по делу № 39-КАД24-4-К1 о признании садового дома жилым - «Российская газета»
- Порядок признания садового дома жилым по постановлению правительства № 1653 - zemlegal.ru
- Прописка в СНТ: как признать садовый дом жилым и оформить регистрацию - «Российская газета»
- Что можно строить на ИЖС и где можно прописаться - realty.rbc.ru
- Полевой участок ЛПХ: запрет на капитальное строительство - realty.rbc.ru
- Требования к ипотеке на СНТ - sravni.ru
- Перевод земель сельхозназначения в ИЖС - els24.com
- Федеральный закон № 102-ФЗ «Об ипотеке (залоге недвижимости)», действующая редакция - consultant.ru
Узнайте, реально ли получить деньги под ваш дом в СНТ - разберу бесплатно и скажу прямо.
Оплата по факту. Отказ - вы ничего не платите. Оплата - процент от полученной суммы, по факту выдачи; точную цифру назову после разбора. Что после заявки. Перезвоню в течение 15 минут в рабочее время (будни с 9 до 18), разбор бесплатный, без длинной анкеты.
Автор - Артём Староверов, кредитный брокер. Telegram @Credit40_bot.